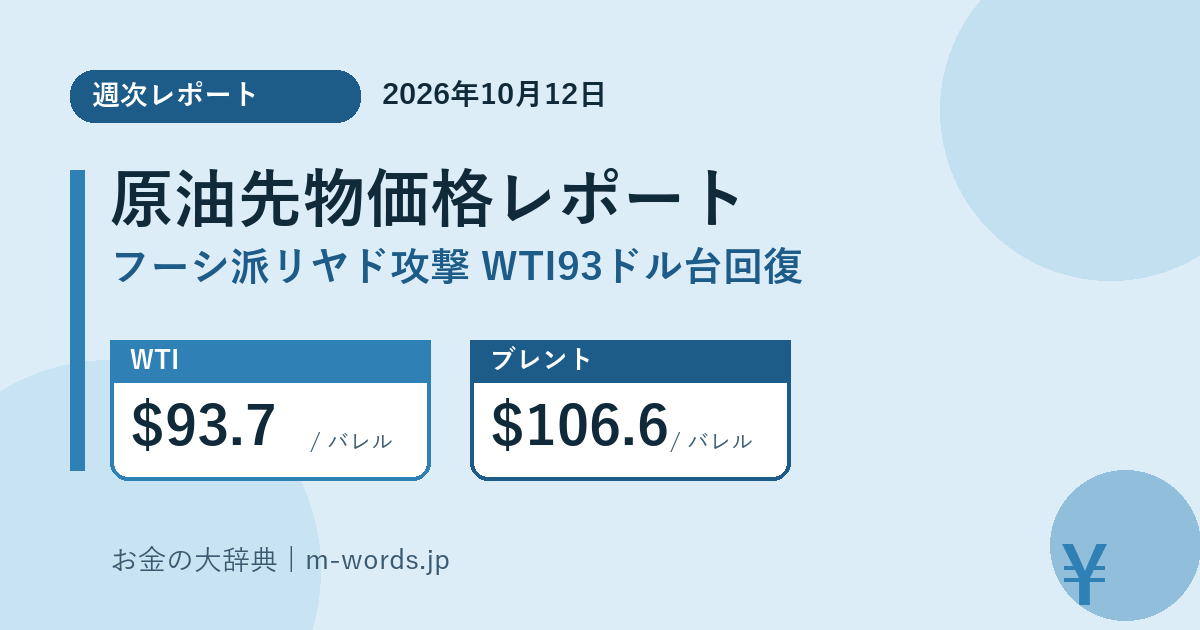
2026年10月12日時点(速報ベース)で、WTI原油先物は約93.7ドル/バレル、ブレント原油先物は約106.6ドルです。前週末(10月9日・金曜)のWTI終値は約91.85ドルで、週明け月曜日は約+1.85ドル(+2.0%)の上昇でした。9月14日に付けた直近ピーク(WTI 103.9ドル)からは約10ドルの調整となっていますが、今週は再び値を戻してきています。フーシ派(イエメン武装勢力)によるリヤド・キング・ハーリド国際空港への攻撃(10月8日)が週中の価格を押し上げた一方、米政府が戦略石油備蓄(SPR)の緊急放出を発動し、WTI価格には上値を抑える力も働きました。本記事は週次定例アップデートとして、2026年の年初来推移、直近1週間の値動き、1年前・5年前との比較を交えながら原油価格の現在地を整理します。
本記事は各種報道・取引所速報をもとにした概算値を含みます。価格はリアルタイム値や確定値と差異が生じる場合があり、とくにドバイ原油は直近公表データによる推計値です。最終的な売買判断はご自身の責任でお願いいたします。
1. 2026年10月12日時点の原油先物価格サマリー
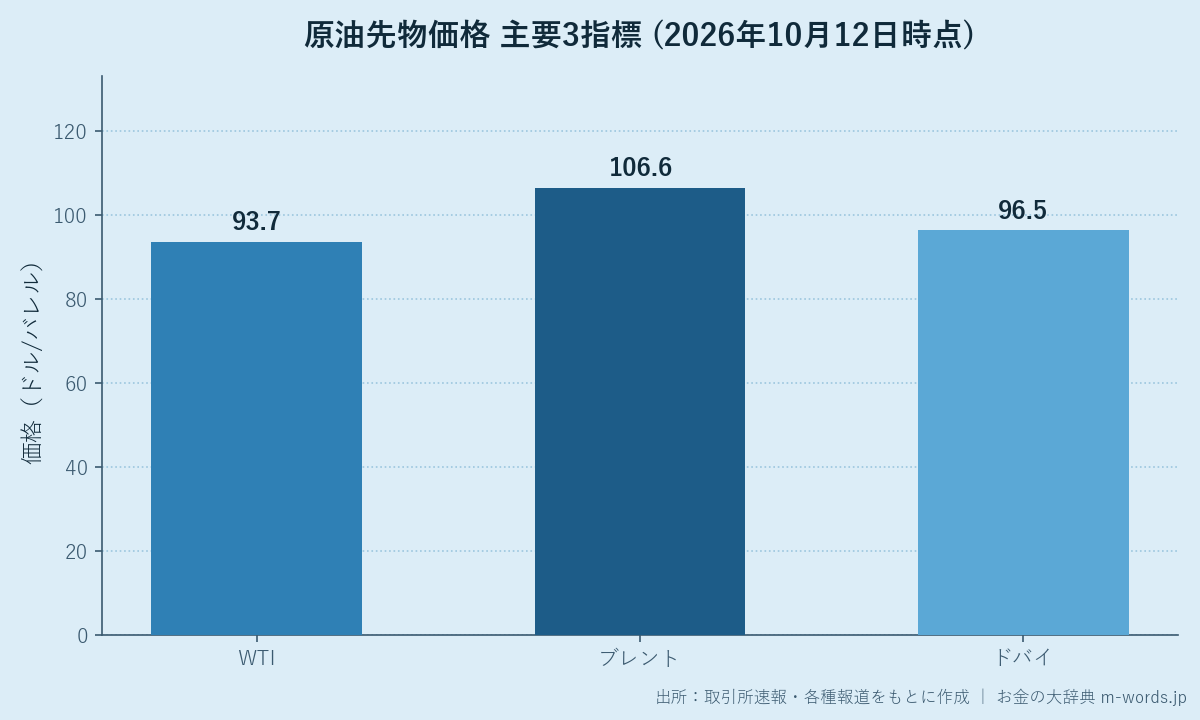
| 指標 | 価格(ドル/バレル) | 前週末比 | 9/14ピーク比 |
|---|---|---|---|
| WTI原油先物 | 約93.7ドル | +約1.85ドル(+2.0%) | ▲約10.2ドル(▲約9.8%) |
| ブレント原油先物 | 約106.6ドル | +約1.8ドル(+1.7%) | ▲約2.2ドル(▲約2.0%) |
| ドバイ原油(10/10前後推計) | 約96.5ドル | ― | ▲約18.4ドル(▲約16%) |
WTI(ウエスト・テキサス・インターミディエート)は米国産原油の指標、ブレントは北海産で欧州・中東の基準、ドバイは中東産原油のアジア向け指標です。日本の輸入原油はドバイに連動するため、家計・産業コストを把握するうえでドバイの動向が決定的に重要です。
今回の局面で注目すべきはWTI‐ブレント間のスプレッド(差)が急拡大している点です。9月14日時点のスプレッドはブレント-WTI=4.9ドルでしたが、10月12日には約12.9ドルに拡大しました。これは米国がSPR(戦略石油備蓄)の緊急放出を実施し、WTI価格が国内供給増で相対的に抑制された一方、欧州・アジア向けのブレントは中東情勢を色濃く反映して底堅く推移したためです。9月には逆にドバイがブレントを6ドル以上上回る「逆転現象」が発生していましたが、10月にはドバイはブレントを10ドル程度下回る水準に戻り、中東渡し供給の逼迫感はやや緩和しています。
直近ピーク(9/14:WTI 103.9ドル、ブレント 108.8ドル)との比較では、WTIで約10%、ブレントで約2%それぞれ下回っており、9月の急騰からは調整局面に入っています。ただしどちらも2025年の平均水準(WTI年平均約61-63ドル)を大きく上回っており、地政学プレミアムは依然として価格に織り込まれた状態です。
2. 2026年年初来の推移:軟調スタート→戦争プレミアムで急騰→停戦で急落→再燃→再交戦→調整→再回復
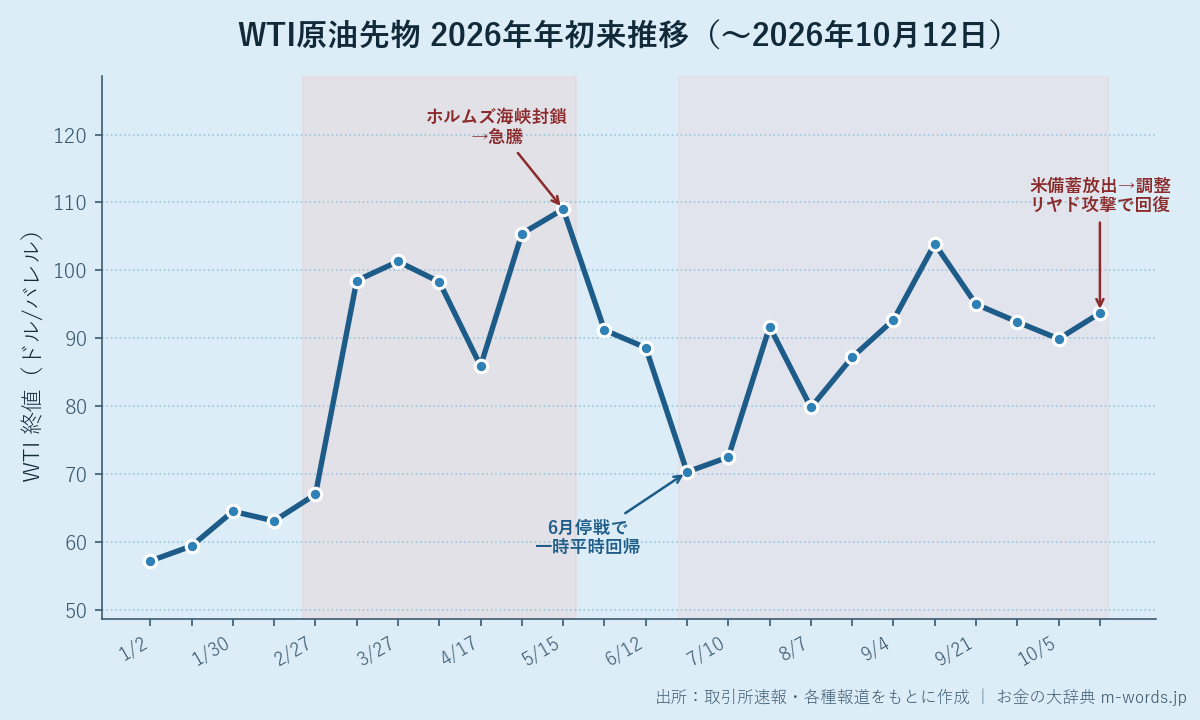
2026年の原油相場は1月に57ドル台という穏やかなスタートを切りましたが、その後は地政学ショックと外交進展を繰り返しながら激しい振れ幅を示し、10月時点で6つの局面を経てきました。
- 第1局面(1〜2月中旬):供給潤沢で需要も力強さを欠き、WTIは57〜65ドルの軟調な推移でした。1月2日の約57.2ドルが年初来の実質的な安値圏です。
- 第2局面(2月末〜4月上旬):ホルムズ海峡を巡る軍事衝突を起点に世界有数の供給途絶懸念が発生し、歴史的急騰。WTIは2月27日の約67.0ドルから4月には約114.6ドル、ブレントは約138.2ドルという年初来ピークを記録しました(EIAスポット速報値)。
- 第3局面(4月〜5月):湾岸産油国の生産停止が続き高止まり。5月15日には再びWTI 109.0ドルと高値圏で推移しました。
- 第4局面(5月末〜7月上旬):米イランの暫定合意観測と停戦進展でホルムズ通航が再開され急落。WTIは5月15日の109.0ドルから6月26日の約70.3ドルへ、6週間で35%も急落しました。
- 第5局面(7月中旬〜9月中旬):停戦崩壊で再燃。7月13日に約10%急騰、その後も米イランの応酬が続き9月4日の92.7ドルから9月14日には103.9ドルへ再び100ドル台へ。米イランの軍事衝突再開とサウジのパイプライン停止が重なりました。
- 第6局面(9月中旬〜10月12日):米緊急備蓄放出・OPEC+増産完了で調整、フーシ派攻撃で反発。9月14日の103.9ドルからいったん10月7日の約88.3ドルまで調整(約15%下落)。そこからリヤド空港攻撃(10/8)を機に反発し、10月12日には93.7ドルへ戻しています。
この年初来推移が示す最も重要な論点は、地政学プレミアムが「剥落→再点火」を繰り返しているという事実です。6月に一度70ドル台まで正常化し、9月も一時調整しましたが、いずれも数週間で反転しています。10月8日のリヤド空港攻撃はその典型的な事例であり、パターンの再現性は高まっています。
3. 直近1週間の値動き
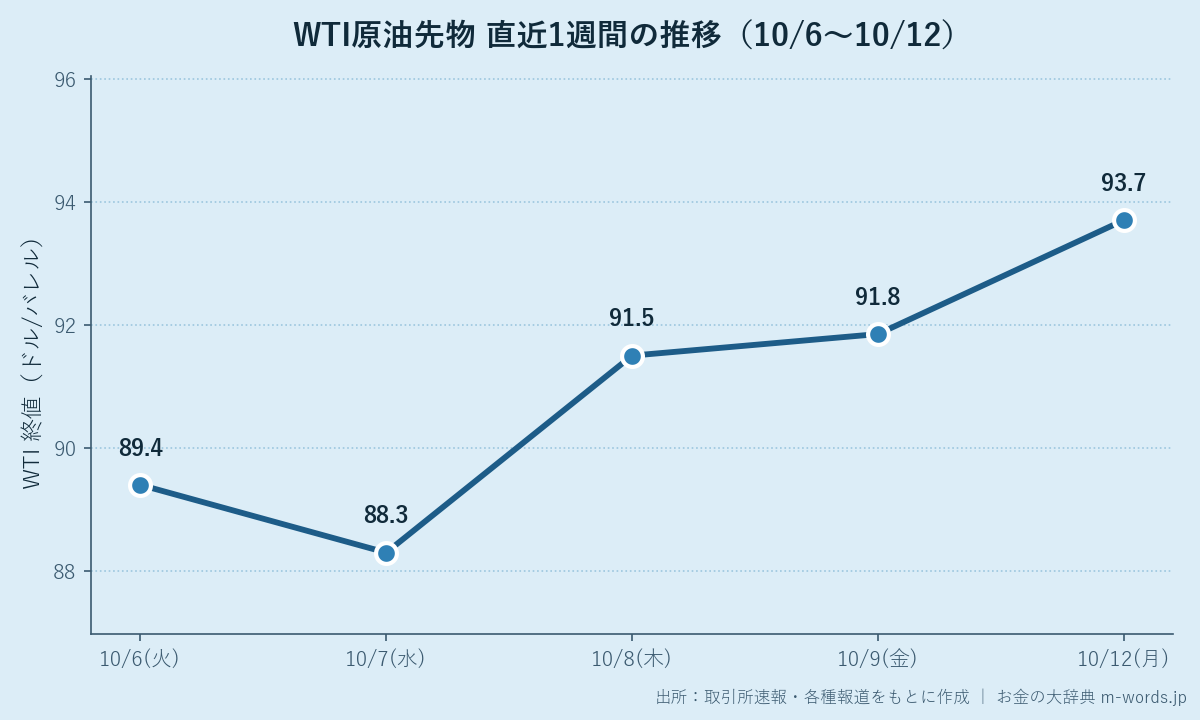
| 日付 | WTI(ドル/バレル) | 主要材料 |
|---|---|---|
| 10月6日(火) | 約89.4 | 前週末(10/3)比続落。OPEC+の増産完了・米SPR放出準備報道で軟調 |
| 10月7日(水) | 約88.3 | リヤド空港へのドローン報道(攻撃前兆)があったが米在庫増加発表で下落 |
| 10月8日(木) | 約91.5 | フーシ派がリヤド国際空港に弾道ミサイル・ドローンで攻撃(3名死亡)、Aramco Rabigh製油所火災も発生。一日で約+3.6% |
| 10月9日(金) | 約91.85 | 米政府がSPR緊急放出を発動。WTIの上昇は限定的となりブレントは104ドル台へ乖離 |
| 10月12日(月) | 約93.7 | フーシ派が追加攻撃を予告し「サウジの石油施設は標的」と声明。週明けに+2.0% |
週を通じた値動きは「地政学ショック→米備蓄放出でWTI抑制→ブレント高止まり」という構図でした。とくに10月8日(木)の急騰は、フーシ派によるリヤドへの直接攻撃を受けたものです。3名の死者が出たうえ、アラムコのRabigh製油所で火災が発生し、サウジの石油インフラへの脅威が「絵空事」ではないことを示しました。
ただし週末(10月9日)の動きは特徴的でした。米政府が戦略石油備蓄(SPR)の緊急放出(規模の詳細は未公表)を決定したと伝わり、WTIの上昇は限定的となった一方、ブレントは104ドル台を維持しました。この分岐が10月のWTI‐ブレントスプレッド拡大の最大の原因です。週末を挟んで週明け10月12日(月)にはフーシ派が「サウジの石油施設への攻撃を継続する」と声明を発し、さらに+2.0%の上昇となっています。
4. 1年前・5年前との比較
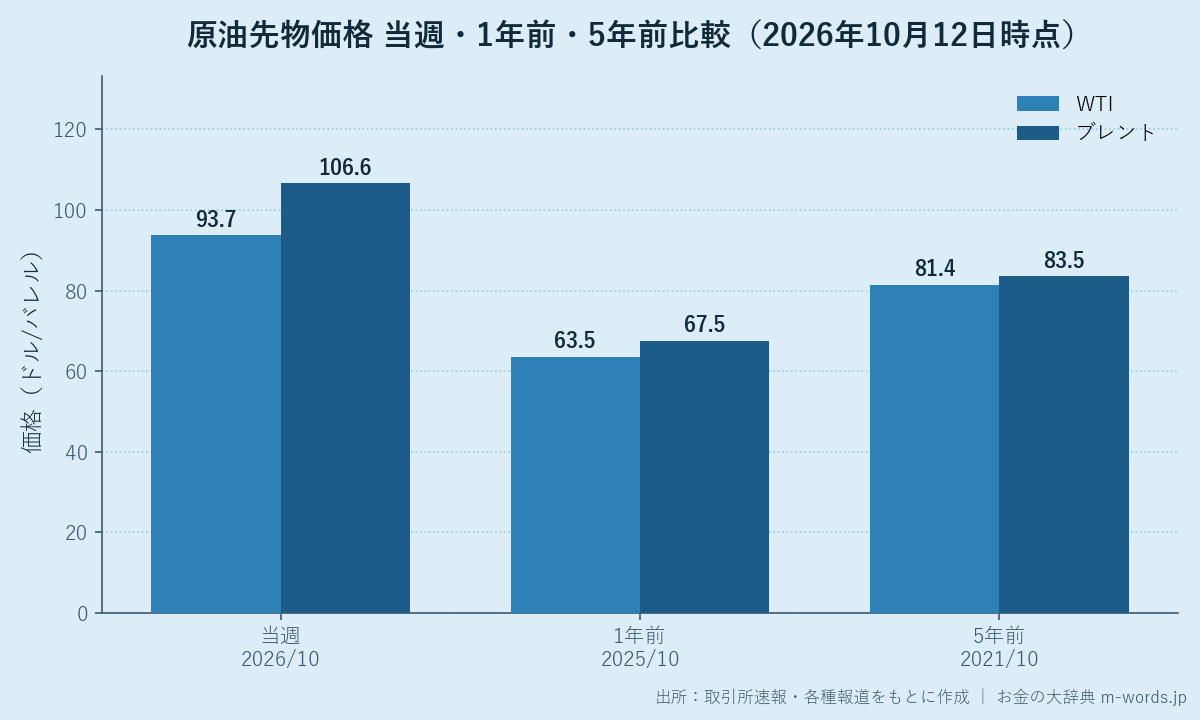
| 時点 | WTI(ドル/バレル) | ブレント(ドル/バレル) | 当週との差 |
|---|---|---|---|
| 2026年10月(当週) | 約93.7 | 約106.6 | ― |
| 2025年10月(1年前・月平均) | 約63.5 | 約67.5 | +約30〜39ドル |
| 2021年10月(5年前・月平均) | 約81.4 | 約83.5 | +約12〜23ドル |
- 対1年前(WTI+約47%、ブレント+約58%):2025年10月は供給過剰観測と需要伸び悩みを背景にWTIが63ドル前後で推移していた時期です。ブレントの上昇率が特に大きいのは、今回の中東リスクがアジア・欧州向けの供給に直撃しているためです。1年で価格が約1.5倍になるというのは、通常の需給サイクルでは生じない変化幅であり、ほぼすべてが地政学プレミアムによるものといえます。
- 対5年前(WTI+約15%、ブレント+約28%):2021年10月はコロナ禍からの需要回復でWTIが約80ドルまで上昇していた局面です。当時は「需要の回復に供給が追いつかない」ことが値上がりの主因でしたが、現在は「需要は特別強くないのに供給が届かない」という地政学要因による高値である点が本質的に異なります。5年前との比較では絶対水準の差は相対的に小さくなっていますが、5年前の高値もまた「異常な局面」だったことを忘れてはなりません。
- ポイント:どちらの比較でも現在の価格は上回っています。しかし9月14日の年内高値(WTI 103.9、ブレント 108.8)からはWTIで10%、ブレントで2%の調整が入っており、「最高値圏ではないが、地政学プレミアムを残した高止まり」という位置づけです。6月に70ドル台まで急落した実績は、停戦・情勢安定が実現すれば一気に80ドル割れも視野に入ることを示しています。
5. 当週の主な材料
強気材料(買い材料)
- フーシ派リヤド国際空港攻撃:10月8日、フーシ派がサウジアラビアの首都リヤドにある国際空港(キング・ハーリド国際空港)に弾道ミサイルとドローンで攻撃。空港職員を含む3名が死亡し、数百便が欠航。フーシ派は「石油施設を引き続き標的にする」と警告しています。
- Aramco Rabigh製油所火災:同日、サウジアラビアのメッカ州ラービグにあるアラムコ製油所がドローン攻撃を受けて火災発生。現地生産への影響を市場は警戒しました。
- サウジ石油施設への継続的な脅威:週明け(10/12)にフーシ派がサウジの石油・エネルギー施設を標的に据えた追加声明。地政学プレミアムの再点火が続いています。
- OPEC+増産完了後も供給逼迫感は残存:9月に自主減産の巻き戻しが完了したにもかかわらず、ホルムズ海峡通航量の制約と中東出口インフラのリスクは解消されていません。
- 中国の秋季在庫積み増し:製油所が冬季稼働に向けた原油調達を強化しており、アジア向け現物の需要が底堅い状態です。
弱気材料(売り材料)
- 米国SPR(戦略石油備蓄)緊急放出:10月9日(金)、米政府が原油の戦略備蓄放出を決定。WTI価格の上昇を抑制し、ブレントとのスプレッド拡大につながりました。
- ロシアのディーゼル輸出制限一部解除:10月10日、米ロの合意によりロシアが燃料油の輸出規制を部分的に撤廃。欧州の燃料市場に供給改善の期待が生じました。
- OPEC+増産完了:9月6日に自主減産の巻き戻し(日量165万バレル)が完了し、名目上の供給枠は拡大しています。
- 需要破壊リスク:WTIが90ドル超、ブレント105ドル超という水準は製造業や輸送業のコストに重くのしかかり、需要を徐々に抑制する構造があります。
- 米国内在庫はほぼ平均水準:最新のEIA週間在庫統計では米原油在庫は過去5年平均に近い水準で、米国内の実需逼迫は限定的です。
- 外交的解決の可能性:ホルムズ海峡の通航をめぐる国際調停の動きは断続的に伝わっており、情勢改善のヘッドラインが出れば急落リスクがあります。
6. 焦点:「WTI‐ブレントスプレッド拡大」が示すもの
10月の原油市場を読み解くうえで最も重要な現象が、WTI‐ブレントスプレッドの急拡大(約13ドル)です。
通常、WTIとブレントの差は1〜4ドル程度に収まります。今回の13ドル超という乖離は、需給環境が「米国国内」と「国際市場」で大きく異なることを意味します。
WTIが相対的に下落している理由:米国政府がSPRから原油を放出しており、米国内の需給に直接影響するWTIは供給増の恩恵を受けます。また、米国産シェールオイルの生産は依然として高水準を維持しており、米国内の在庫水準は5年平均に近く特に逼迫していません。
ブレントが高止まっている理由:ブレントは欧州・アジア向け原油の基準指標であり、中東の地政学リスクを直接反映します。フーシ派によるサウジへの攻撃は中東からの海上輸送に影響を与えるため、ブレントは下がりにくい状況です。米国のSPR放出はあくまで国内市場向けであり、ブレントで取引される中東産原油を巡るアジア・欧州市場には直接作用しません。
日本への含意:日本の輸入原油の価格は主にドバイ(中東産原油)に連動しており、WTIではなくブレントやドバイの動向が家計・産業に直結します。現在のドバイは約96.5ドルと9月のピーク(114.9ドル)から大幅に低下していますが、それでも2025年平均(約65-70ドル台)を大きく上回っています。「米国がSPRを放出してガソリン価格を抑制しているから安心」という見方は日本市場には直接当てはまらない点に注意が必要です。
7. 今後1〜2週間の見方
基本シナリオ(メイン):WTIは90〜98ドル、ブレントは103〜112ドルのレンジを想定します。フーシ派の攻撃が継続する限り供給リスクプレミアムは残存しますが、米SPR放出がWTIの上値を抑制します。ブレントとのスプレッドは当面拡大した状態が続く可能性があります。
上方リスク
– フーシ派がサウジの主要油田(ガワール等)や積み出しターミナルを攻撃し、実際の生産・輸出に影響が出る展開
– ホルムズ海峡の通航制約が再び強まる、または新たな衝突が発生する局面
– サウジアラビアが報復攻撃に踏み切り、イエメン内戦が一段階エスカレートする展開
– 冬季需要期入りで燃料油需要が急増する局面
下方リスク
– 外交交渉の進展によるフーシ派の攻撃停止・停戦
– 米SPR放出規模の拡大発表(ブレントにも波及すれば一時的な急落)
– OPEC+が想定を超える追加増産を決定
– 米中景気の急減速による需要見通し下方修正
– 高値による需要破壊の進行
注目イベント:フーシ派攻撃に関する最新報道、サウジアラビアのエネルギーインフラ状況、毎週水曜の米EIA週間在庫統計、OPEC+の会合・声明、米FRBの金融政策動向(利上げ観測がドル高・商品安方向に働く可能性)。
8. 日本経済・家計への影響
日本のレギュラーガソリン全国平均は直近公表データ(8月)で1リットル約170円前後で推移しており、政府の燃料油価格激変緩和補助が続いています。9月中旬のWTI急騰(103.9ドル)の影響は10〜11月にかけて店頭価格に波及する時間差があり、10月後半から値上がり圧力が高まる可能性があります。ただし、その後に原油がいったん88ドル台まで調整したことで、波及のタイミングと幅はやや和らぐ見通しです。
ドル円は約151〜152円台で推移しています(概算)。2026年7月に162.8円という高値を付けた後、円高方向に修正が入っており、年初来最安値(152.1円、1月)水準まで戻ってきています。現在のドバイ原油(約96.5ドル)、ドル円(約151.5円)をもとに試算すると、1バレルあたりの円建てコストは約14,600円。1年前(2025年10月:ドバイ推計約68ドル、ドル円約145円前後)と比べると円建てで約48%高く、家計の実質的な負担増は大きな状態が続いています。
なお、電気・ガス料金は燃料費調整制度のタイムラグ(おおむね3カ月)のため、9月以降の原油急騰・急落が家計に届くのは年末から2027年初にかけてです。一方、暖房需要が高まる冬期(12月〜2月)の料金設定には9月前後の原油高が反映されやすく、今冬の光熱費は高止まりが予想されます。補助の継続・縮小方針が光熱費の分かれ目となるため、政府の対応に注目が必要です。
9. まとめ
- 2026年10月12日時点(速報ベース)のWTIは約93.7ドル、ブレントは約106.6ドル。前週末(10/9)比でWTI+2.0%、ブレント+1.7%の上昇。フーシ派によるリヤド国際空港攻撃(10/8)が主な押し上げ要因です。
- 9月14日の年内高値(WTI 103.9ドル)からはWTIで約10%の調整が入りましたが、10月7日の安値(約88.3ドル)からは回復中。「調整の中での反発」という局面です。
- WTI‐ブレントのスプレッドが約13ドルに拡大。米国のSPR緊急放出がWTIを抑制する一方、中東リスクがブレントを支えるという構造的な二極化が起きています。
- ドバイ原油は9月のブレント超え水準(114.9ドル)から96.5ドルへ急落しており、中東渡し現物の逼迫感は和らいでいます。ただし2025年平均比では依然として高水準です。
- 1年前(2025年10月:WTI約63.5ドル)比で約47%高、5年前(2021年10月:WTI約81.4ドル)比で約15%高。外交進展次第では一気に価格が崩れるリスクも残存します。
- 日本のガソリンは約170円台(補助込み)で推移。ドル円151〜152円台のもと、円建てコストは1年前比で約48%高い水準。冬場の光熱費は高止まりが予想されます。
10. 更新履歴
- 第1稿投稿 2026年10月12日(フーシ派リヤド国際空港攻撃と米SPR緊急放出を受けた週次レポート)
関連記事
- WTI原油先物とは|価格決定の仕組みと取引時間をわかりやすく解説
- OPEC+(オペックプラス)とは|協調減産の仕組みと加盟国
- ホルムズ海峡|世界の原油動脈と地政学リスク
- 先物取引とは|仕組み・メリット・リスクをわかりやすく解説
- WTI・ブレント・ドバイ|3大原油指標の違いを徹底比較