2026年9月14日時点(速報ベース)で、WTI原油先物は約103.9ドル/バレル、ブレント原油先物は約108.8ドルと、そろって大台の100ドルを上回る水準まで水準を切り上げています。前営業日(9月11日・金曜)のWTI終値は約100.1ドルで、そこから週明けの取引で約3.8%上昇しました。9月に入ってからの上げ幅は際立っており、9月4日の約91.5ドルからわずか6営業日で12ドル以上、率にして約13%の急伸です。米国とイランが7月以来となる本格的な軍事衝突を再開し、さらにサウジアラビアがドローン攻撃を受けて主要原油パイプラインを停止したことで、中東からの供給が実際に細るという「現実の供給途絶」が価格に織り込まれ始めました。本記事は週明けの定例アップデートとして、2026年の年初来推移、直近1週間の値動き、1年前・5年前との比較を交えながら、原油価格の現在地と今後の見方を整理します。
本記事は地政学ショックの渦中にある市況スナップショットです。価格は記事公開時点の各種報道・取引所速報・EIA公表値をもとにした概算値であり、リアルタイム値や確定値とは差異が生じる場合があります。ドバイ原油は9月11日終値(入手できた最新値)、1年前・5年前の比較値は月間平均ベースです。とくに足元は中東情勢を受けて日中の値動きが極めて大きく、掲載値と実際の取引値に数ドル単位の乖離が生じる可能性がある点にご留意ください。最終的な売買判断はご自身の責任でお願いいたします。
1. 2026年9月14日時点の原油先物価格サマリー
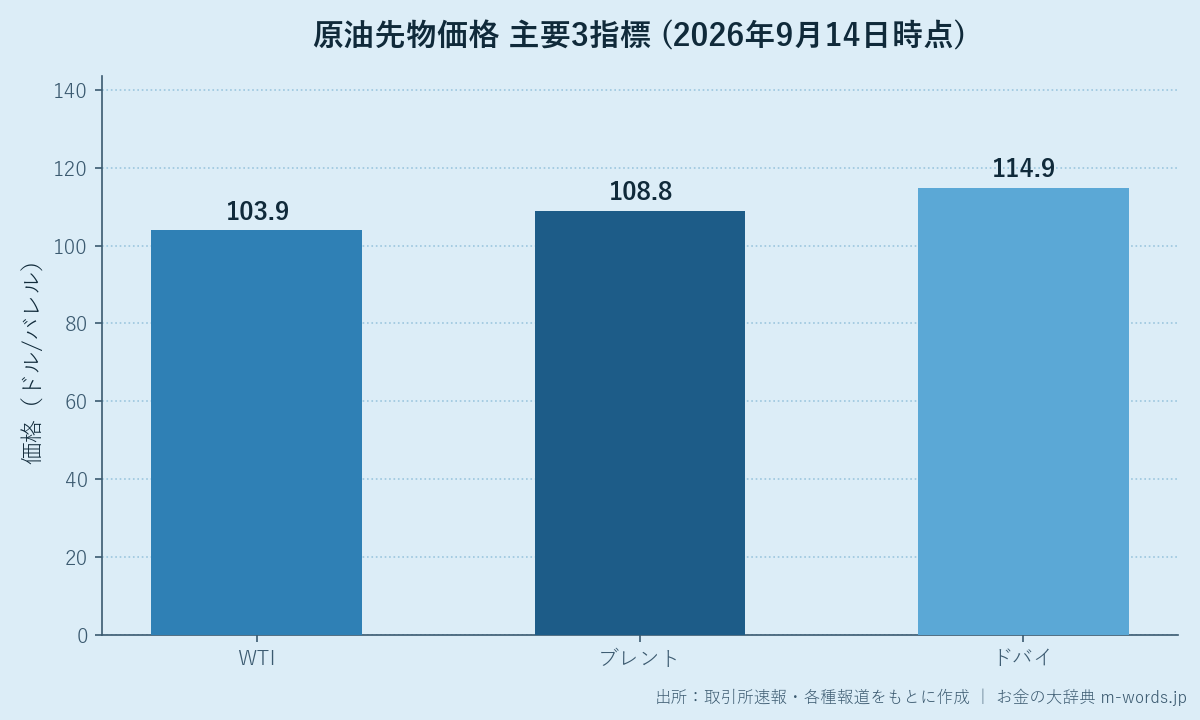
| 指標 | 価格(ドル/バレル) | 前営業日比 | 4月ピーク比 |
|---|---|---|---|
| WTI原油先物 | 約103.9ドル | 約+3.8ドル(+約3.8%) | ▲約10.7ドル(▲約9%) |
| ブレント原油先物 | 約108.8ドル | 約+4.2ドル(+約4.0%) | ▲約29.4ドル(▲約21%) |
| ドバイ原油(9/11終値) | 約114.9ドル | ― | ― |
WTI(West Texas Intermediate)は米国産原油、ブレントは北海産・欧州中東の指標、ドバイは中東渡しのアジア向け指標です。日本が輸入する中東産原油はドバイに連動するため、家計・産業への影響を見るうえではドバイ/ブレントの動向が決定的に重要になります。
今回の局面で最も注目すべきは、3指標の序列が逆転しているという点です。平時であればWTI<ドバイ<ブレント、あるいはドバイがブレントをやや下回るのが通常の姿ですが、足元はドバイ(約114.9ドル)がブレント(約108.8ドル)を6ドル前後も上回り、WTIに対しては11ドル以上のプレミアムが付いています。これは「中東渡しの原油そのものが物理的に手に入りにくくなっている」ことを市場が価格で表現している状態であり、2026年3月の供給ショック局面(ドバイの月間平均が126.7ドルとブレントの103.1ドルを23ドルも上回った)と同じ構図が再現しつつあります。アジアの製油所、すなわち日本の調達コストに最も直結する指標が、世界のどの指標よりも高くなっているという点は見逃せません。
もっとも、2026年4月上旬に付けた年初来ピーク(WTI約114.6ドル、ブレント約138.2ドル/いずれも米エネルギー情報局EIA公表のスポット価格)と比べれば、WTIで9%、ブレントで21%低い水準です。現在地は「歴史的な供給ショックの高値には届かないが、平時の水準からは完全に離陸した局面」と整理できます。
2. 2026年年初来の推移:軟調スタート→戦争プレミアムで急騰→停戦で急落→再燃→再交戦
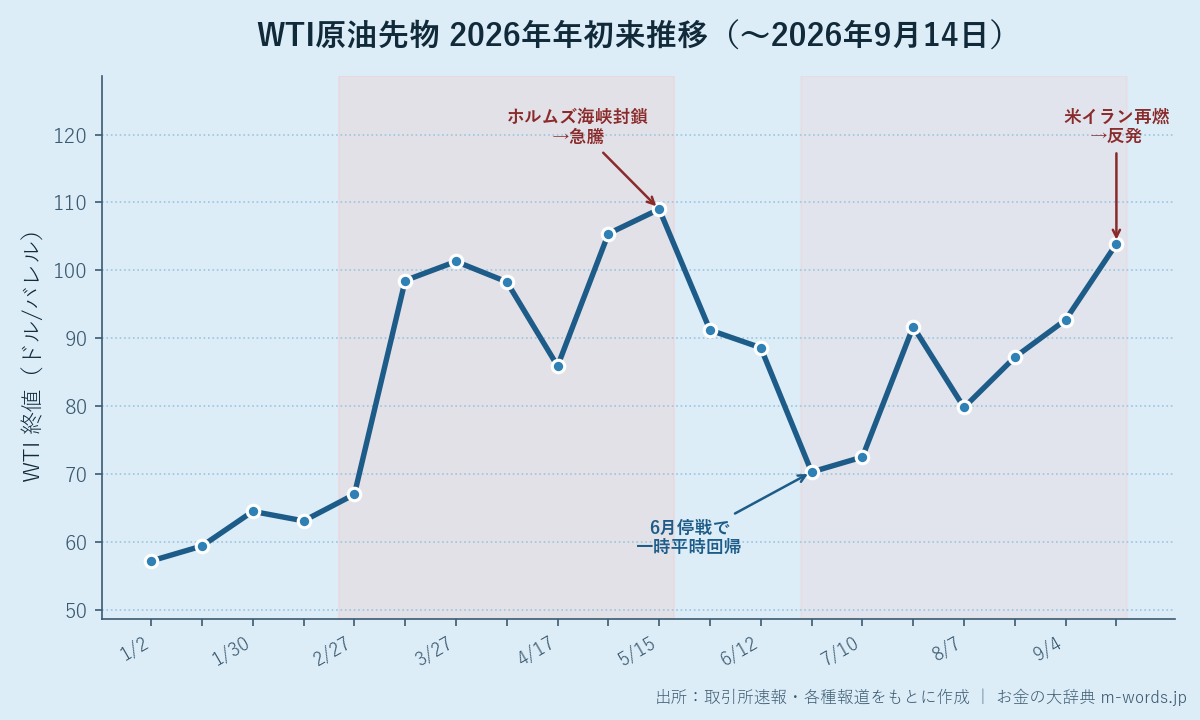
2026年の原油相場は、供給潤沢のなか60ドルを割り込む水準で静かに始まりました。それが1年を通じて三度の急騰と二度の急落を繰り返し、9月時点で年初から約80%高という異例の展開になっています。値動きはおおむね5つの局面に整理できます。
- 第1局面(1〜2月中旬):供給は潤沢で需要も力強さを欠き、WTIは57〜65ドルの軟調なスタート。1月2日の約57.2ドルが年初来の安値圏でした。
- 第2局面(2月末〜4月上旬):中東での軍事衝突を発端にホルムズ海峡が事実上封鎖され、世界最大級の供給途絶懸念で歴史的急騰。WTIは2月27日の約67.0ドルから3月13日には約98.5ドルへと、2週間で45%も跳ね上がりました。4月7日にはWTIが約114.6ドル、ブレントが約138.2ドルという年初来ピークを記録。月間平均で見てもドバイ原油が3月に126.7ドルと、ブレントを大きく上回る異常な値付けとなりました。
- 第3局面(4月〜5月):湾岸産油国の生産停止が続き高止まり。4月17日にいったん86ドル前後まで調整したものの、5月1日には約105.4ドル、5月15日には約109.0ドルと再び上値を試す不安定な高値圏が続きました。
- 第4局面(5月末〜7月上旬):米イランの暫定合意観測と停戦進展、海峡通航の再開で急落。WTIは5月15日の約109.0ドルから6月26日の約70.3ドルへ、わずか6週間で35%も水準を切り下げ、供給ショック前の平時水準まで戻りました。
- 第5局面(7月中旬〜現在):停戦崩壊で再燃、そして再交戦。7月13日にWTIが一日で約10%急騰して79ドル台へ、7月23日には約93.1ドル(ブレントは約105.3ドル)まで上昇。8月は79〜89ドルのレンジで高止まりしたのち、9月に入って米イランの本格的な軍事衝突が再開し、9月10日には一日で+6.7%という大幅高を記録。9月14日には約103.9ドルと、5月中旬以来4カ月ぶりの高値圏に到達しました。
この年初来チャートが示す最も重要な事実は、2026年の原油市場では「戦争プレミアムの剥落」が一度も恒久的なものにならなかったということです。6月末にいったん70ドル台まで完全に正常化したにもかかわらず、わずか2カ月半で再び100ドル台に戻っています。市場参加者にとって、中東リスクは「いつか終わるイベント」ではなく「常時織り込むべき構造要因」へと性質を変えつつあります。
3. 直近1週間の値動き
| 日付 | WTI(ドル/バレル) | 主要材料 |
|---|---|---|
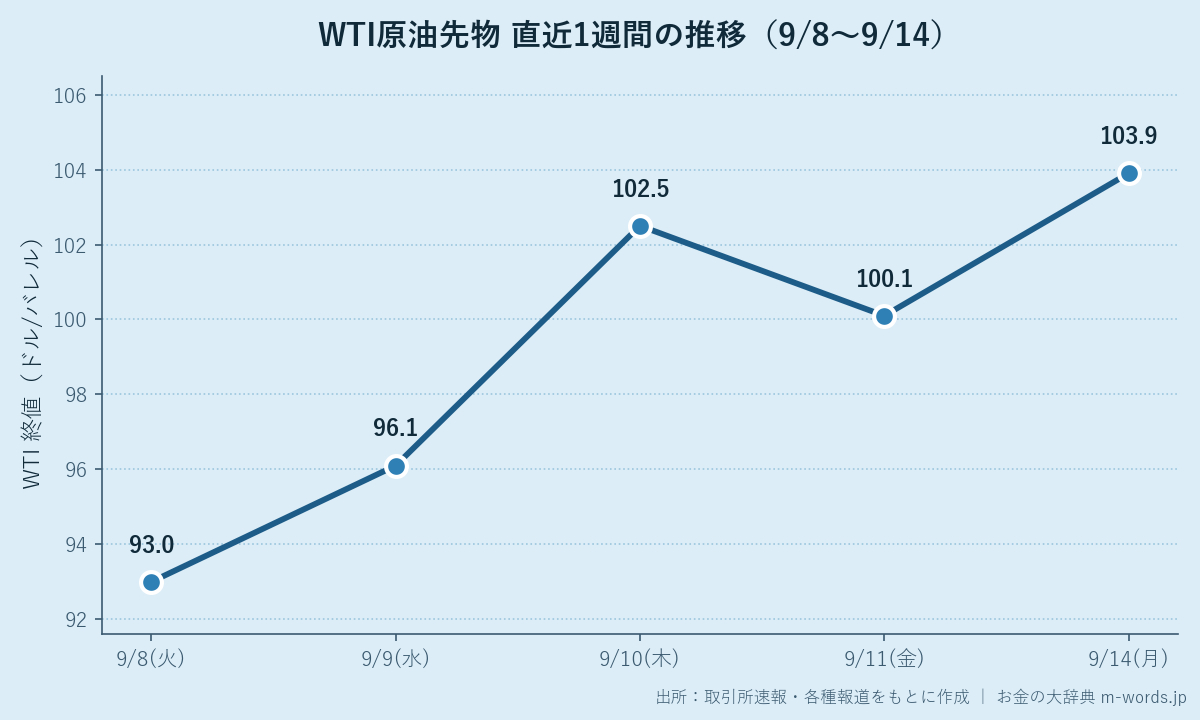
| 9月8日(火) | 約93.0 | イランが米海軍艦船への2度目の攻撃を実施したとの報道で上昇、ブレントは99ドル台へ |
| 9月9日(水) | 約96.1 | ホルムズ海峡の通航量が平時の半分〜3分の2に落ち込んでいるとの観測で+3.3% |
| 9月10日(木) | 約102.5 | サウジがドローン攻撃で主要パイプラインを停止、一日で+6.7%の急騰。100ドル台回復 |
| 9月11日(金) | 約100.1 | イラン国営メディアがオマーンでの湾岸諸国協議を報じ、いったん▲2.4%の調整 |
| 9月14日(月) | 約103.9 | 協議進展の材料出ず、供給制約を再び織り込み+3.8%。4カ月ぶり高値圏へ |
週を通じた値動きは「エスカレーション→一時的な外交期待→再上昇」という典型的な地政学相場のパターンを描きました。とくに9月10日の+6.7%という日次上昇率は、2026年でも4月と7月の供給ショック局面に次ぐ大きさです。サウジアラビアが攻撃を受けて停止したパイプラインは、ホルムズ海峡を迂回して紅海側に原油を運ぶための重要ルートでした。つまり市場は「ホルムズ海峡が細っても迂回路がある」という前提を置いていたところに、その迂回路自体が断たれたわけです。これが単なる心理的なリスクプレミアムではなく、実際の供給量の減少として意識された点が、今回の急騰を過去の地政学ヘッドラインと分けています。
9月11日の調整は、イランが湾岸諸国とオマーンでホルムズ海峡について協議するとの報道を受けたものでしたが、週明けにかけて具体的な進展が伝わらなかったため、上昇基調が再開しています。週前半の92ドル台から週明けの103.9ドルまで、実質5営業日で約11%の上昇でした。
4. 1年前・5年前との比較
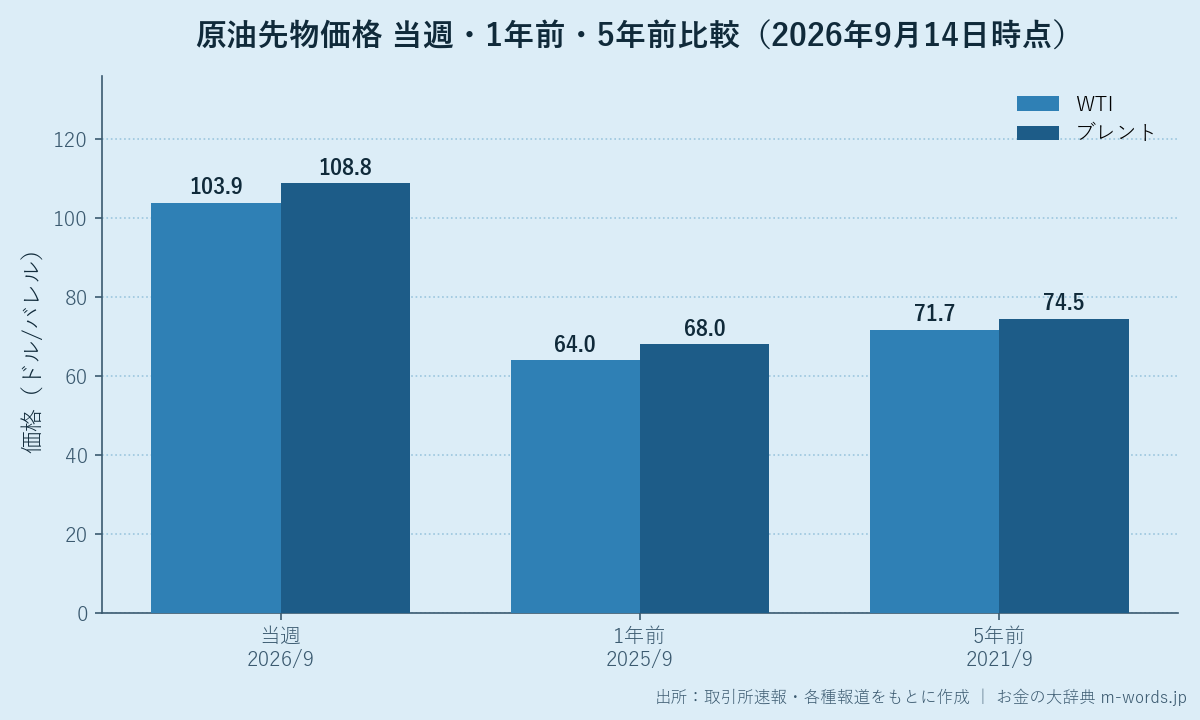
| 時点 | WTI(ドル/バレル) | ブレント(ドル/バレル) | 当週との差 |
|---|---|---|---|
| 2026年9月(当週) | 約103.9 | 約108.8 | ― |
| 2025年9月(1年前・月平均) | 約64.0 | 約68.0 | +約40〜41ドル |
| 2021年9月(5年前・月平均) | 約71.7 | 約74.5 | +約32〜34ドル |
- 対1年前(WTI+約62%、ブレント+約60%):2025年9月はWTIの月間平均が63.96ドル、ブレントが67.99ドルと、供給過剰観測のもとで軟調に推移していた時期です。足元はそこから40ドル前後も上振れしており、原油という資産クラスで1年に6割高というのは、2022年のロシアによるウクライナ侵攻直後に匹敵する変化率です。なお2025年9月のドバイ原油は月間平均69.92ドルで、現在の約114.9ドルとは45ドルもの開きがあります。
- 対5年前(WTI+約45%、ブレント+約46%):2021年9月はコロナ禍からの需要回復途上で、OPEC+が大規模減産を段階的に縮小していた局面です。WTIの月間平均は71.65ドル、ブレントは74.49ドルでした。当時は「需要回復に供給が追いつかない」ことが高値の理由でしたが、現在は「需要はさほど強くないのに供給が物理的に届かない」という、より質の悪い高値である点が決定的に異なります。
- ポイント:1年前・5年前のいずれと比べても明確に高い水準にあり、しかもその差の大半は需給のファンダメンタルズではなく地政学リスクによるものです。裏を返せば、中東情勢が実際に沈静化すれば下落余地も大きいことを意味します。6月に70ドル台まで急落した実績が、その可逆性を証明しています。
5. 当週の主な材料
強気材料(買い材料)
- 米イランの軍事衝突再開:7月以来となる本格的な応酬が9月に再発。イランによる米海軍艦船への攻撃が報じられ、外交交渉の見通しが立たない状況が続いています。
- サウジの主要パイプライン停止:ドローン攻撃を受け、ホルムズ海峡を迂回する重要ルートが停止。供給の実際の目減りとして意識されました。
- ホルムズ海峡の通航量減少:報道ベースで、海峡経由の原油フローが平時の半分から3分の2程度に落ち込んでいるとされます。
- 中国の買い付け強化:戦略備蓄を含むアジア側の調達意欲が強まり、すでに逼迫していた現物市場をさらに引き締めています。
- 世界在庫の取り崩し:EIAの短期エネルギー見通し(STEO)によれば、世界の石油在庫は2026年第2四半期に日量390万バレル減少し、第3四半期も日量300万バレル、第4四半期も日量170万バレルの取り崩しが見込まれています。
- ドバイ原油のブレント超え:中東渡しの現物が世界のどの指標よりも高いという値付けが、アジア向け供給の逼迫を裏付けています。
弱気材料(売り材料)
- OPEC+の増産完了:9月6日の会合で日量18.8万バレルの増産が決定され、6カ月連続の引き上げによって2023年に導入した日量165万バレルの自主減産の巻き戻しが完了しました。名目上の供給枠は拡大しています。
- サウジの余剰生産能力:サウジアラビアは生産能力を日量1,200万バレル、足元の余剰生産能力を約200万バレルとしており、理論上は供給の緩衝材が残っています。
- 米国在庫は平均並み:9月4日時点の米原油在庫は4億2,410万バレルで、前週比40万バレル減にとどまり、過去5年平均とほぼ同水準です。米国内の需給そのものは逼迫していません。
- 外交進展の可能性:イランと湾岸諸国のオマーン協議など、緊張緩和に向けた動きは断続的に報じられています。
- 高値による需要破壊:100ドル超の原油と過去最高値の燃料価格は、それ自体が需要を抑制する方向に働きます。
- 利上げ観測によるドル高:エネルギー主導のインフレ再燃を受けた利上げ観測は、ドル高を通じてドル建て原油の上値を抑える要因になり得ます。
6. 焦点:ホルムズ海峡と「迂回路」の喪失
今回の局面を理解するうえで決定的に重要なのが、迂回インフラの喪失という論点です。
ホルムズ海峡は世界の海上輸送原油のおよそ5分の1が通過する要衝で、ここが細ると中東産原油が市場に届かなくなります。ただし、産油国はこのリスクに備えて海峡を通らない輸送ルートを整備してきました。サウジアラビアの東西パイプライン(ペトロライン)はその代表格で、ペルシャ湾岸の油田から紅海側の港へ原油を送り、ホルムズ海峡を経由せずに輸出できる設計になっています。
市場がこれまで「ホルムズ海峡が完全封鎖されても、一定量は迂回できる」と考えられたのは、こうした迂回路の存在が前提でした。9月10日のドローン攻撃によってその前提が崩れたことが、一日で6.7%という急騰につながっています。海峡の通航量が平時の半分から3分の2に減少しているという観測と、迂回路の停止が重なると、中東からの実効的な輸出能力は急速に低下します。
注目すべきは、この構図がOPEC+の増産では解決できないという点です。9月6日にOPEC+が増産を決定し、自主減産の巻き戻しを完了させたにもかかわらず価格が上昇しているのは、問題が「生産量」ではなく「輸送能力」にあるからです。サウジが余剰生産能力を200万バレル持っていても、その原油を市場に運ぶ経路が断たれていれば、需給の緩和には寄与しません。地中に眠る原油ではなく、船に載った原油だけが価格を決めるという原則が、いま極めて明瞭な形で表れています。
同時に、日本にとっての意味も重い論点です。日本の原油輸入はおよそ9割が中東産で、その大半がホルムズ海峡を通過します。ドバイ原油がブレントを上回るプレミアムで取引されている現状は、日本の調達コストがブレント基準で見るよりも重いことを意味しています。
7. 今後1〜2週間の見方
基本シナリオ(メイン):WTIは95〜112ドル、ブレントは100〜118ドルの高位かつ不安定なレンジを想定します。米イランの外交交渉に具体的な進展が見られない限り、供給制約を織り込む地合いは続きやすく、ヘッドラインごとに日次5%前後の変動が発生する可能性があります。
上方リスク
– ホルムズ海峡の通航がさらに制約される、または全面封鎖が現実化する展開
– 湾岸産油国の生産・輸出施設への攻撃の拡大、迂回インフラの追加的な被害
– 中東からの供給途絶が数字として確認され、世界在庫の取り崩しが加速する展開
– 冬場の需要期入りと、ディーゼル・暖房油の需給逼迫が重なる局面
下方リスク
– オマーンでの協議を起点とした停戦・海峡通航の復元によるプレミアムの急速な剥落
– サウジのパイプライン復旧と輸出能力の回復
– 高値による需要破壊と、世界景気の減速観測の強まり
– 利上げによるドル高進行とリスク資産からの資金流出
注目イベント:米イラン情勢とホルムズ海峡に関する報道、オマーンでの湾岸諸国協議、サウジのパイプライン復旧見通し、毎週水曜の米EIA週間在庫統計、月次のOPEC/IEA需給見通し、そして今週予定される米連邦準備制度理事会(FRB)の金融政策決定です。
なお、エネルギー主導のインフレ再燃を受けて、市場が織り込む次回会合での利上げ確率は72.4%と、1週間前の49.4%から急上昇しています。ゴールドマン・サックスは今後12カ月のリセッション確率を15%(3月時点の30%から低下)と据え置いていますが、「もう一段のショック」があれば評価を見直す可能性に言及しています。原油相場が金融政策そのものを動かす局面に入っている点は、投資家として押さえておくべき変化です。
8. 日本経済・家計への影響
レギュラーガソリンの全国平均は9月7日調査時点で1リットル170.0円(資源エネルギー庁/石油情報センター、前週比横ばい)で推移しています。3週ぶりに値上がりが止まった格好ですが、これは政府の燃料油価格激変緩和措置(緊急的な定額補助)が効いた結果である点に注意が必要です。補助がなければ全国平均は196.2円程度に達していた計算で、実に26円分が補助で吸収されています。
原油価格の店頭への波及には数週間のラグがあるため、9月に入ってからの急騰が小売価格に表れるのはこれからです。ドバイ原油が8月末の約88.8ドルから9月11日の約114.9ドルへと1割半ば以上も水準を切り上げていることを踏まえると、10月にかけてガソリン・軽油の値上がり圧力が明確に強まる可能性が高いとみられます。補助の規模と継続可否が、家計の負担感を左右する最大の政策変数です。
ドル円は153円台半ばで推移しています。先週末の米消費者物価指数(CPI)が市場予想と一致したことでいったん円高方向に振れましたが、歴史的に見ればなお円安水準であり、ドル建て原油の上昇は円換算でそのまま増幅されます。仮にドバイ原油が115ドル、ドル円が153円だとすると、1バレルあたりの円建てコストは約17,600円。1年前(2025年9月:ドバイ約69.9ドル)の水準と比べれば、為替の影響を除いてもコストは6割以上増えている計算です。
電気・ガス料金は燃料費調整制度のラグ(おおむね3カ月遅れ)で反映されるため、今回の原油急騰が家計の光熱費に表れるのは年末から2027年初にかけてとなります。7〜8月の比較的落ち着いた原油価格の恩恵がこれから一部反映される一方、9月の急騰が冬場の負担として後から効いてくるという、時間差の構図になります。暖房需要が立ち上がる冬場と原油高の波及タイミングが重なりやすい点は、家計管理上とくに意識しておきたいところです。
なお米国では、ディーゼル(軽油)の平均価格が1ガロン6ドルと史上初の水準に達しました(従来の最高値は5.85ドル)。軽油は物流コストの根幹であり、その上昇はサプライチェーン全体を通じて幅広い商品の価格に転嫁されます。原油高の影響がガソリン代だけにとどまらないことを示す象徴的な数字と言えます。
9. まとめ
- 2026年9月14日時点(速報ベース)のWTIは約103.9ドル、ブレントは約108.8ドルで、そろって100ドルの大台を回復。前営業日(9月11日:WTI約100.1ドル)比で約3.8%高、9月4日の約91.5ドルからは約13%の急伸となりました。
- 米イランの軍事衝突再開に加え、サウジがドローン攻撃で主要パイプラインを停止したことが決定打。ホルムズ海峡の「迂回路」が断たれ、供給制約が心理ではなく実量として意識される局面に入っています。
- ドバイ原油が約114.9ドルとブレントを6ドル前後上回る異常な序列が発生。中東渡し原油に依存する日本の調達コストは、ブレント基準で見るより重くなっています。
- 1年前(2025年9月:WTI約64.0ドル)比で約62%高、5年前(2021年9月:約71.7ドル)比で約45%高。ただし4月ピーク(WTI約114.6ドル、ブレント約138.2ドル)にはまだ届いておらず、6月に70ドル台まで急落した実績が下落余地の大きさも示しています。
- OPEC+は9月6日に増産を完了させましたが、問題が生産量ではなく輸送能力にあるため価格抑制に働いていません。今後1〜2週間はWTI95〜112ドルの高位不安定なレンジを想定します。
- 日本のガソリンは170.0円(補助がなければ196.2円相当)。9月の急騰の波及はこれからで、10月にかけて値上がり圧力が強まる見込みです。ドル円153円台半ばの円安が、原油高の負担を増幅しやすい構図が続きます。
10. 更新履歴
- 第1稿投稿 2026年9月14日(米イラン再交戦とサウジ・パイプライン停止による100ドル台回復を受けた週次レポート)
関連記事
- WTI原油先物とは|価格決定の仕組みと取引時間をわかりやすく解説
- OPEC+(オペックプラス)とは|協調減産の仕組みと加盟国
- ホルムズ海峡|世界の原油動脈と地政学リスク
- 先物取引とは|仕組み・メリット・リスクをわかりやすく解説
- WTI・ブレント・ドバイ|3大原油指標の違いを徹底解説